
Tal vez usted y su pareja compraron una casa en Texas, tienen hijos menores y han hablado de “hacer los papeles algún día”. También puede estar en un segundo matrimonio, administrar un pequeño negocio o tener familiares en México. En cada caso, la pregunta no es solo quién recibirá sus bienes. También importa quién podrá cuidar a sus hijos, pagar sus cuentas y administrar una propiedad si usted fallece o pierde la capacidad de hacerlo.
Los testamentos y fideicomisos pueden ayudarle a convertir deseos familiares en instrucciones legales. Pero no cumplen la misma función y un documento mal coordinado puede dejar bienes fuera del plan. Esta guía explica las diferencias bajo la ley de Texas, con ejemplos sencillos y pasos prácticos para que usted pueda tomar decisiones con mayor tranquilidad.
Por Qué Planificar Su Patrimonio Hoy Marca la Diferencia
María y Carlos viven en Houston. Tienen dos hijos menores y acaban de comprar su primera casa. Durante una reunión familiar, la madre de Carlos fallece inesperadamente sin testamento. La familia pensaba que el proceso sería sencillo. No lo fue.
La falta de instrucciones claras obliga a los familiares a resolver quién puede actuar, qué bienes pertenecen a la herencia y cómo se deben pagar las deudas. Las cuentas pueden quedar difíciles de utilizar mientras se identifica a la persona autorizada. Los hermanos pueden tener opiniones distintas sobre la casa, los objetos personales y el dinero. Si hay menores involucrados, un tribunal también puede tener que considerar quién administrará los bienes que les correspondan.
La experiencia de esta familia no significa que todos los casos sean iguales. Sí muestra un principio importante: morir sin un plan no elimina las decisiones, solo las deja en manos de otras personas y procedimientos judiciales. En Texas, las reglas de sucesión intestada determinan cómo se distribuyen los bienes cuando no existe un testamento válido. Ese resultado puede no coincidir con lo que usted habría escogido.
Gallup reportó que el 46% de los adultos en Estados Unidos decía tener un testamento en mayo de 2021, y sus mediciones históricas oscilaron entre 44% y 51% desde 1990 (datos históricos sobre testamentos y planificación patrimonial). En otras palabras, la mayoría de los adultos sigue sin completar este documento básico, incluso después de décadas de cambios familiares, económicos y tecnológicos.
Las familias de Texas enfrentan decisiones distintas
Una pareja de primera o segunda generación puede tener una casa en Texas, cuentas bancarias, un terreno familiar o bienes en otro país. Una persona en segundas nupcias puede querer cuidar a su cónyuge sin desheredar a los hijos de una relación anterior. Un propietario de negocio puede necesitar separar la continuidad de la empresa de la distribución de sus bienes personales.
Los padres con hijos menores también necesitan pensar en la tutela. El testamento puede expresar a quién desean proponer como tutor, aunque el tribunal debe evaluar el interés del menor. Solo el 36% de los padres con hijos menores tiene testamento, según los datos citados por estadísticas de planificación patrimonial de 2025.
Regla práctica: no espere a tener un patrimonio grande. Empiece cuando tenga personas, propiedades o responsabilidades que necesita proteger.
Un testamento, un fideicomiso o ambos pueden darle a su familia un mapa. Ese mapa no evita todo conflicto, pero reduce la incertidumbre y deja constancia de sus decisiones. Planificar hoy no significa esperar lo peor. Significa evitar que una emergencia familiar se convierta también en una crisis legal.
Qué Son los Testamentos y Fideicomisos en Palabras Sencillas
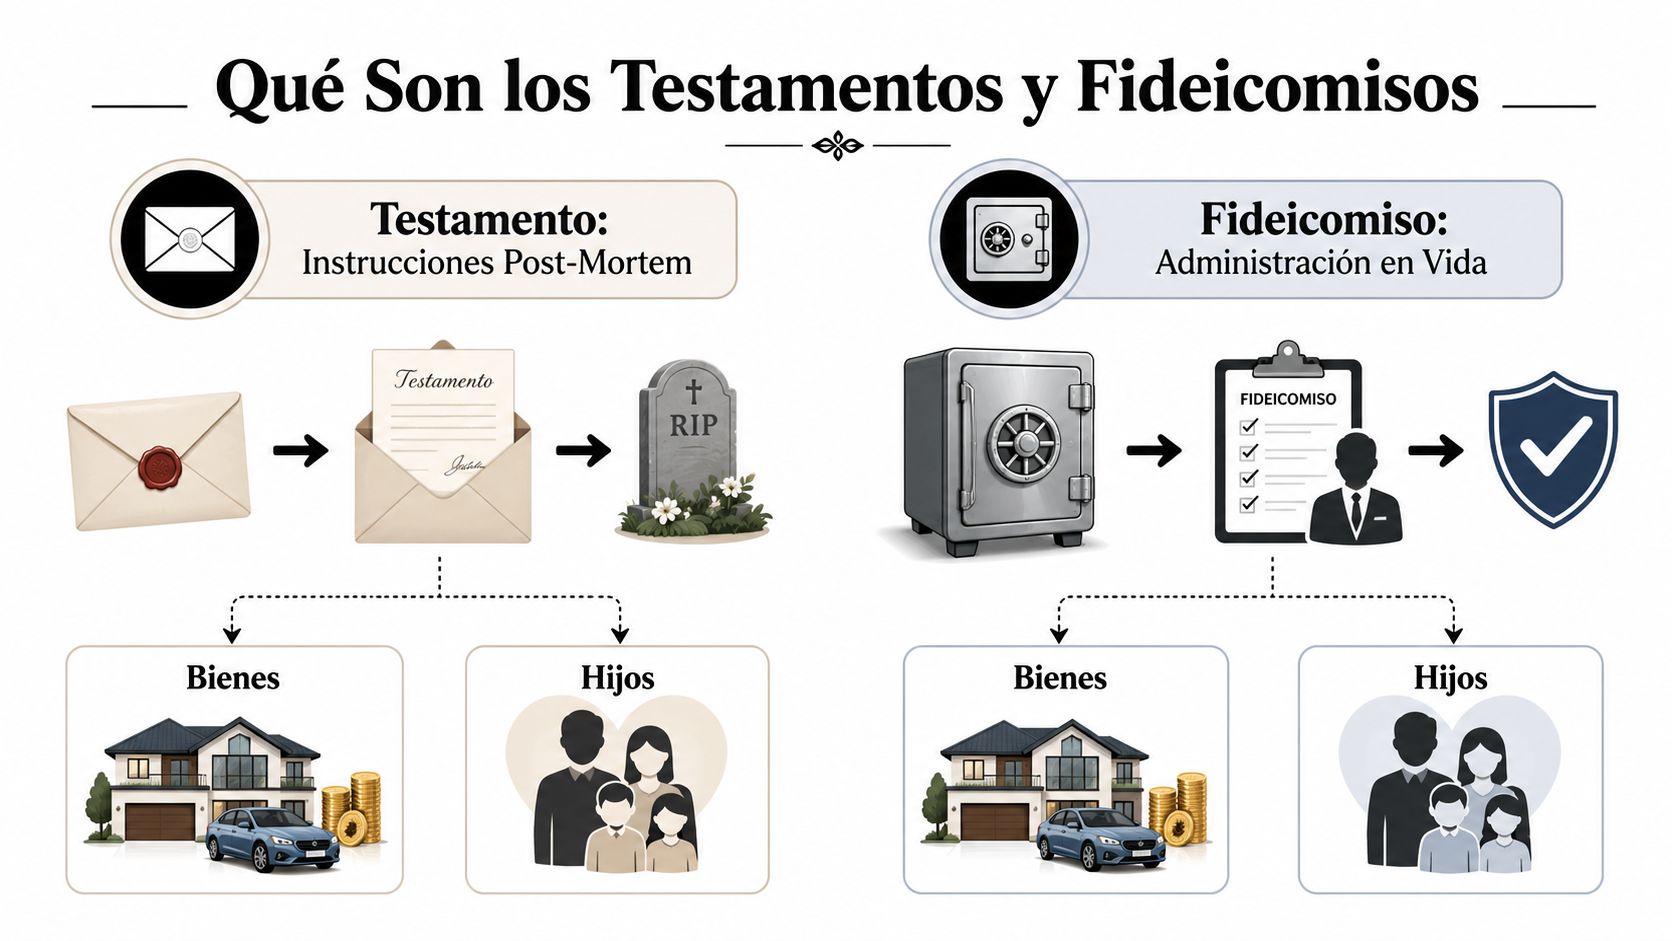
Un testamento es como una carta de instrucciones que el tribunal revisa después de su fallecimiento. En ella puede indicar quién recibirá ciertos bienes, quién será el albacea y a quién desea proponer como tutor de sus hijos menores. El documento no administra normalmente sus bienes mientras usted vive. Su función principal ocurre después de la muerte.
Un fideicomiso se parece más a una hucha con reglas. Usted coloca bienes dentro de esa estructura y nombra a una persona de confianza para administrarlos. Esa persona se llama fiduciario. El fideicomiso puede contener instrucciones para administrar la casa, el dinero o un negocio durante su vida, si queda incapacitado y después de su fallecimiento.
Por ejemplo, usted podría transferir una casa en El Paso al fideicomiso. También podría incluir una cuenta bancaria o un terreno rural, si la transferencia se hace correctamente. Una cuenta conjunta puede tener reglas propias y no siempre se maneja igual que un bien que usted transfiere al fideicomiso. Por eso, revisar cada activo es tan importante como redactar el documento.
Los tres papeles básicos
- Fideicomitente u otorgante: la persona que crea el fideicomiso y aporta los bienes.
- Fiduciario: quien administra los bienes siguiendo las instrucciones escritas.
- Beneficiario: la persona que recibe el beneficio económico o la propiedad.
En un fideicomiso revocable en vida, usted puede ser el otorgante y el fiduciario mientras tenga capacidad. También puede nombrar a un fiduciario sucesor para que actúe si usted fallece o ya no puede administrar sus asuntos. Un fideicomiso irrevocable tiene restricciones mucho mayores para cambiar o cancelar sus términos. Un fideicomiso testamentario nace por instrucciones incluidas en un testamento después del fallecimiento.
La diferencia entre estos instrumentos se entiende mejor con dos imágenes. El testamento es un sobre cerrado que se abre después de la muerte. El fideicomiso es una caja administrada con reglas que pueden funcionar durante la vida y después.
Para una explicación más amplia, puede consultar qué es un fideicomiso. Si su situación incluye bienes fuera de Estados Unidos, una guía de fideicomiso para compradores extranjeros puede ayudarle a identificar preguntas adicionales, aunque los efectos legales dependerán del país y del tipo de propiedad.
La Planificacion Patrimonial en Texas reúne información sobre testamentos, fideicomisos y planes para proteger sus bienes. La idea central es sencilla: ambos documentos pueden trabajar juntos, pero solo si sus instrucciones, beneficiarios y títulos de propiedad están coordinados.
Diferencias Clave Entre Testamentos y Fideicomisos en Texas
Un testamento y un fideicomiso no son versiones más largas o más cortas del mismo documento. El testamento expresa instrucciones para después de la muerte. El fideicomiso puede organizar la administración de bienes durante la vida, en una incapacidad y después del fallecimiento.
| Característica | Testamento | Fideicomiso |
|---|---|---|
| Función principal | Indica cómo distribuir bienes después de la muerte | Administra bienes transferidos según reglas escritas |
| Momento de efecto | Principalmente después del fallecimiento | Durante la vida y después, según sus términos |
| Probate | Generalmente requiere probate para los bienes sujetos al testamento | Puede evitar probate para los bienes correctamente transferidos |
| Privacidad | El proceso judicial puede hacer públicas ciertas actuaciones | El documento normalmente se administra de forma privada |
| Control | Define beneficiarios y funciones del albacea | Define cuándo, cómo y bajo qué condiciones se distribuyen bienes |
| Creación y mantenimiento | Suele ser más sencillo de preparar y actualizar | Requiere redacción, transferencia y mantenimiento de activos |
| Hijos menores | Puede proponer un tutor | Puede administrar los bienes destinados a los menores |
| Acreedores | No ofrece por sí solo protección automática | La protección depende del tipo de fideicomiso y de su estructura |
Un testamento sencillo puede ser razonable para una persona con bienes modestos, una familia estable y beneficiarios adultos capaces de administrar una herencia. Aun así, ese testamento no elimina automáticamente el probate. En Texas, el procedimiento puede ser ordenado, pero sigue siendo un proceso legal que requiere cumplir requisitos y presentar información ante el tribunal.
Un fideicomiso revocable puede ser útil para una pareja que quiere conservar el control de su casa y organizar su transferencia a hijos adultos. La pareja puede actuar como fiduciaria mientras vive y dejar instrucciones para un sucesor. El beneficio operativo está en la administración y la privacidad, no en una reducción fiscal automática.
No todos los fideicomisos protegen igual
Un fideicomiso irrevocable puede considerarse cuando existen objetivos más complejos, como planificación para Medicaid, protección de ciertos activos o continuidad de un negocio familiar. Pero usted normalmente renuncia a parte del control. No es una caja mágica que protege todo sin consecuencias.
Texas no tiene impuesto estatal sobre la renta ni impuesto estatal sobre herencias. Sin embargo, las reglas federales pueden afectar ciertos patrimonios, y el tratamiento depende de la propiedad, la titularidad y la estructura completa. Si un divorcio cambia la propiedad de la casa o de las cuentas, también deberá coordinarse la planificación patrimonial con la división de bienes en un divorcio de Texas.
La decisión correcta depende de sus bienes y de su familia. Elegir un fideicomiso solo porque parece más sofisticado puede añadir trabajo sin resolver un problema real. Elegir únicamente un testamento puede dejar sin respuesta la incapacidad, la privacidad o la administración prolongada de bienes.
Pasos Legales Para Redactar y Ejecutar Cada Instrumento
La validez de un documento depende de su redacción y de la forma en que se firma. Un archivo guardado en una computadora no sustituye la ejecución correcta. Tampoco sirve un fideicomiso si los bienes nunca se transfieren a su nombre.
Cómo preparar un testamento en Texas
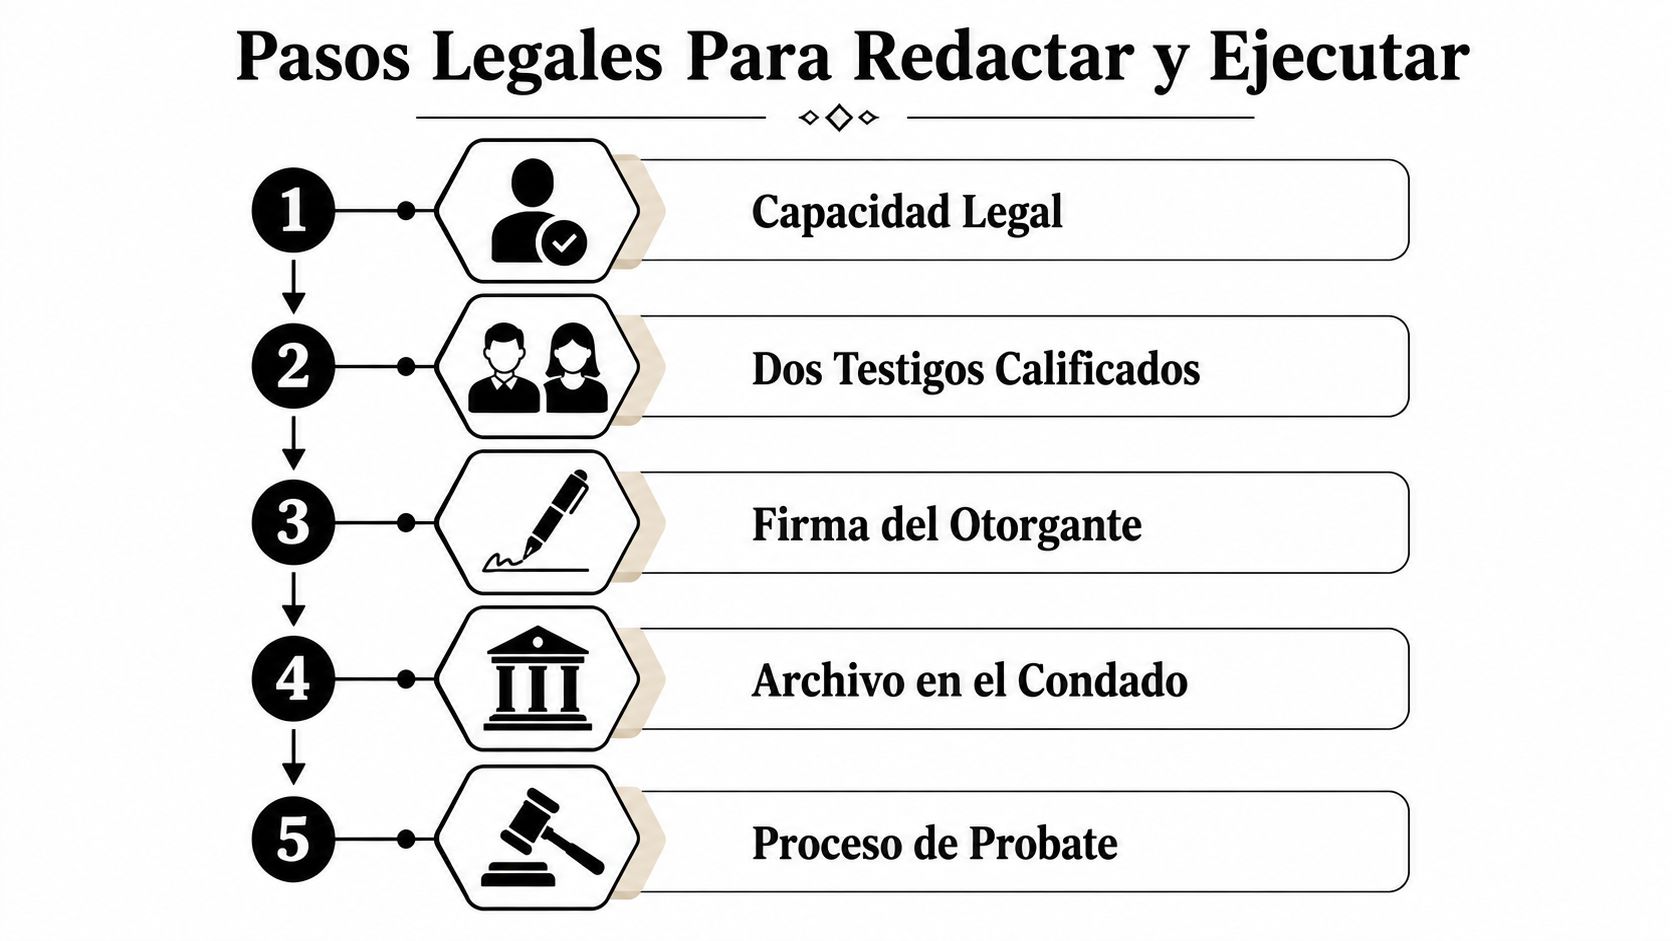
Confirme su capacidad legal. Usted debe comprender que está creando un testamento, conocer en términos generales sus bienes y reconocer a las personas que normalmente podrían recibirlos. La capacidad se analiza según las circunstancias al momento de firmar.
Defina sus instrucciones. Nombre beneficiarios, un albacea y, si tiene hijos menores, la persona que desea proponer como tutor. Incluya beneficiarios alternos. La vida cambia y una persona designada puede fallecer, rechazar el cargo o no poder servir.
Cumpla la firma y los testigos. Un testamento formal de Texas requiere la firma del otorgante y testigos calificados conforme al Código de Sucesiones. Un testamento holográfico escrito y firmado de puño y letra tiene reglas distintas, pero puede generar dudas sobre autenticidad, contenido y capacidad.
Guarde el original. Informe a su albacea dónde encontrarlo. “Archivo en el condado” no significa que todo testamento deba registrarse allí durante su vida. El documento debe estar disponible cuando sea necesario presentar la solicitud de probate.
Prepare el probate. Después del fallecimiento, el albacea solicita la admisión del testamento, identifica bienes, atiende reclamaciones válidas y distribuye la herencia según la orden judicial y el documento.
Para conocer los aspectos básicos, consulte cómo hacer un testamento en Texas.
Cómo crear y financiar un fideicomiso
Primero, seleccione al fideicomitente, al fiduciario, al fiduciario sucesor y a los beneficiarios. Después, redacte las reglas. El documento puede explicar quién administra la casa, cuándo reciben dinero los hijos y qué ocurre si un beneficiario fallece.
La financiación es el paso que muchas familias olvidan. Una escritura puede transferir bienes raíces. Una institución financiera puede requerir formularios para cambiar el titular de una cuenta. Vehículos, participaciones empresariales y pólizas pueden tener procedimientos particulares. El fideicomiso no controla automáticamente todo lo que usted posee.
Este video puede servir como apoyo visual para comprender la secuencia general de preparación y ejecución.
Revise sus documentos después de un matrimonio, divorcio, nacimiento, fallecimiento, mudanza entre estados o cambio importante en sus bienes. Una revisión periódica, por ejemplo cada tres a cinco años, puede detectar beneficiarios desactualizados, propiedades no financiadas y poderes que ya no reflejan su confianza actual.
Consideraciones Fiscales y Protección de Activos
La pregunta fiscal más común sobre un fideicomiso revocable tiene una respuesta que sorprende a muchas familias. Normalmente no reduce el impuesto federal sobre la renta, donaciones ni sucesiones mientras el otorgante conserva la facultad de revocarlo. El IRS explica que los bienes siguen tratándose como propiedad del otorgante para fines fiscales y se incluyen en el caudal hereditario bruto al fallecer (reglas del IRS sobre fideicomisos revocables).
Eso no vuelve inútil al fideicomiso revocable. Su valor suele ser operativo. Puede ayudar a administrar bienes durante una incapacidad, evitar probate para los activos correctamente transferidos y mantener más privacidad. La familia debe separar esas ventajas de cualquier promesa de ahorro fiscal.
| Instrumento | Impuesto sucesorio | Protección de activos | Privacidad |
|---|---|---|---|
| Testamento | No crea por sí solo una reducción fiscal | No ofrece protección automática frente a acreedores | El probate puede exponer información |
| Fideicomiso revocable | Generalmente sigue vinculado al otorgante para fines fiscales | Normalmente no protege al otorgante de sus propios acreedores | Puede mantener la administración fuera del expediente sucesorio |
| Fideicomiso irrevocable | Puede apoyar una estrategia fiscal, según sus términos y la ley aplicable | Puede ofrecer protección, pero implica perder control | La administración suele ser privada |
Coordine los documentos y los activos
Un testamento puede incluir una cláusula de pour-over, diseñada para enviar al fideicomiso ciertos bienes que quedaron fuera. Esa cláusula no reemplaza la transferencia correcta durante la vida. Si una casa debía estar en el fideicomiso y la escritura nunca se cambió, la familia puede enfrentar un proceso adicional.
También debe revisar las designaciones de beneficiarios. Una cuenta de retiro, un seguro de vida o una cuenta bancaria puede transferirse conforme a su propia designación. Si el beneficiario de la cuenta contradice el fideicomiso o el testamento, el documento general puede no controlar ese activo.
Las familias con propiedades en varios estados necesitan revisar cada jurisdicción. Un terreno en Texas y una propiedad en otro estado pueden seguir procedimientos diferentes. Los negocios familiares requieren reglas claras para voto, administración, venta y continuidad. Si un beneficiario tiene una discapacidad, la estructura debe analizarse con cuidado para no afectar programas o beneficios que dependan de sus recursos.
La coordinación importa más que el nombre del documento. Un fideicomiso bien redactado, pero sin activos transferidos o con beneficiarios contradictorios, no produce el plan que la familia esperaba.
Cuándo Conviene un Testamento, un Fideicomiso o Ambos
La decisión comienza con tres preguntas: qué posee usted, quién depende de usted y qué control necesita conservar. Una familia con una situación sencilla puede necesitar un testamento bien preparado. Una familia con hijos menores, propiedades de alquiler, un negocio o un segundo matrimonio puede necesitar reglas más detalladas.
Un testamento suele ser el punto de partida para nombrar un albacea y proponer un tutor. También puede funcionar para distribuir bienes directamente a beneficiarios adultos responsables. El fideicomiso cobra mayor importancia cuando usted quiere que alguien administre bienes por un periodo, cuando los beneficiarios son jóvenes o cuando desea mantener la administración fuera del probate.
Un árbol de decisión sencillo
- Tiene pocos bienes y beneficiarios adultos: comience evaluando un testamento, poderes legales y directivas médicas.
- Tiene hijos menores: use el testamento para expresar su preferencia sobre la tutela y analice un fideicomiso para administrar la herencia.
- Tiene un segundo matrimonio: defina qué recibirá el cónyuge y qué conservarán los hijos de relaciones anteriores.
- Tiene una empresa o propiedades de alquiler: considere reglas de administración, sucesión y continuidad.
- Busca privacidad o administración durante una incapacidad: un fideicomiso revocable puede ser una opción, siempre que se financie correctamente.
- Busca protección patrimonial o planificación para Medicaid: un fideicomiso irrevocable requiere análisis individual antes de transferir bienes.
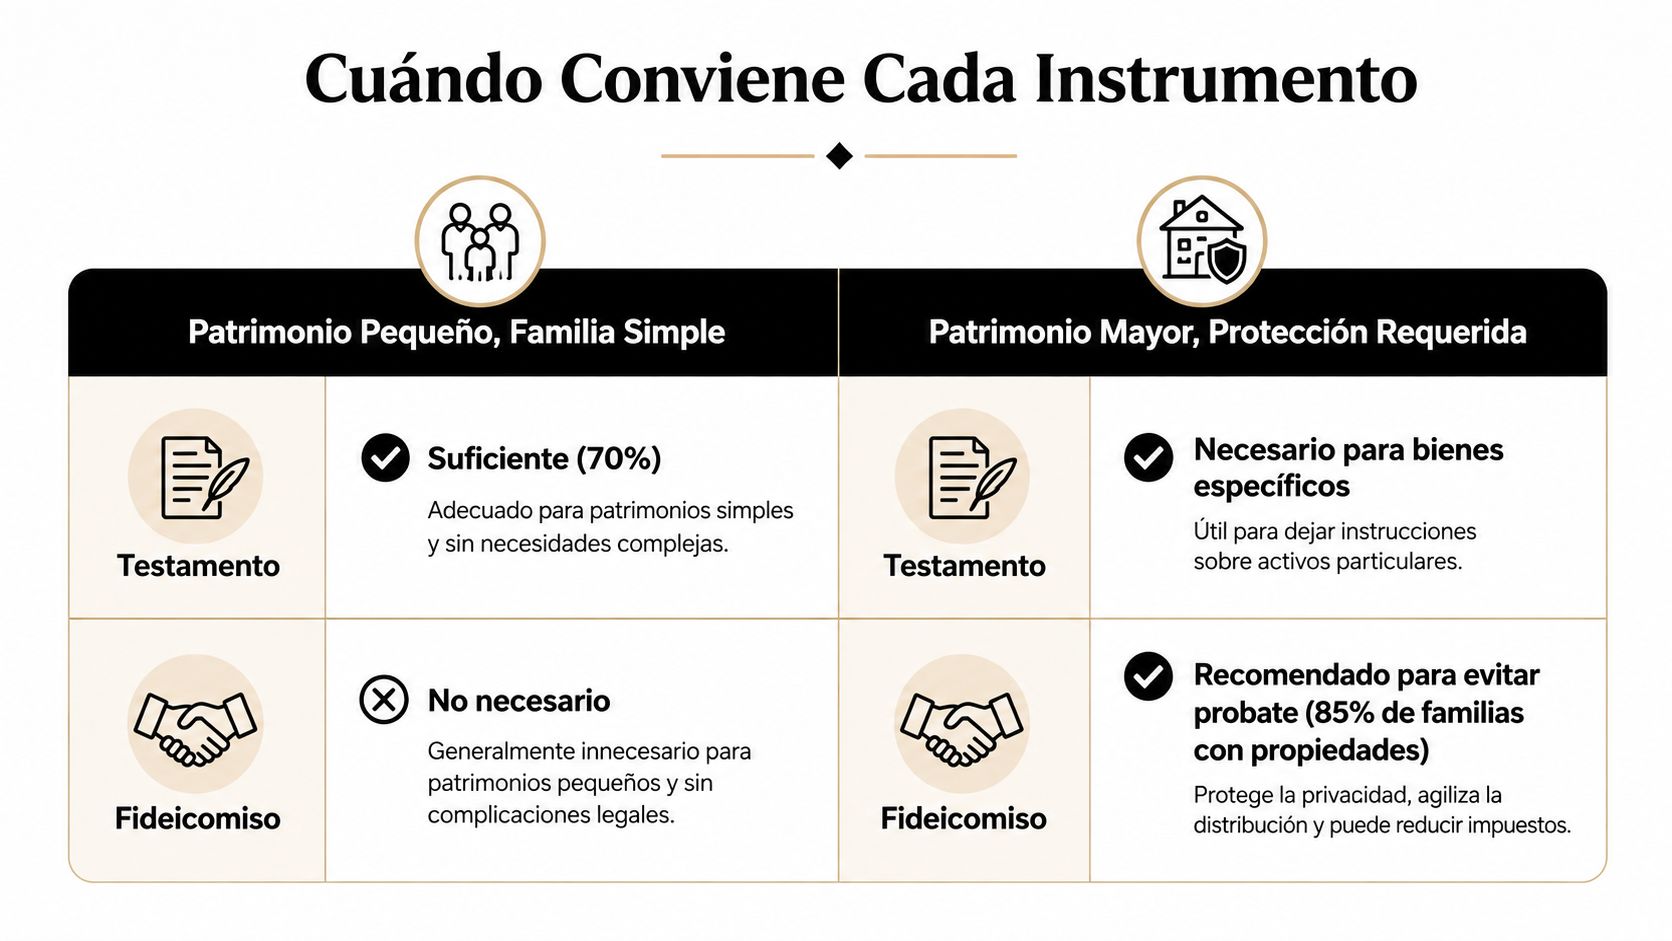
En muchas familias, la respuesta no es escoger uno y descartar el otro. El testamento puede actuar como red de seguridad para bienes que no llegaron al fideicomiso. La coordinación entre ambos documentos evita que una cuenta olvidada o un vehículo fuera del plan quede sujeto a instrucciones contradictorias. Puede leer un análisis sobre por qué es útil tener un testamento junto con un fideicomiso revocable.
La planificación patrimonial cambia con su familia. Un nacimiento, una separación, un nuevo negocio, una deuda importante o una mudanza puede justificar una revisión. No existe una fórmula universal, pero sí existe una manera responsable de empezar: hacer una lista de bienes, personas y objetivos, y después convertirla en documentos coordinados.
Preguntas Frecuentes y Cómo Podemos Ayudarle
¿Un testamento holográfico es válido en Texas?
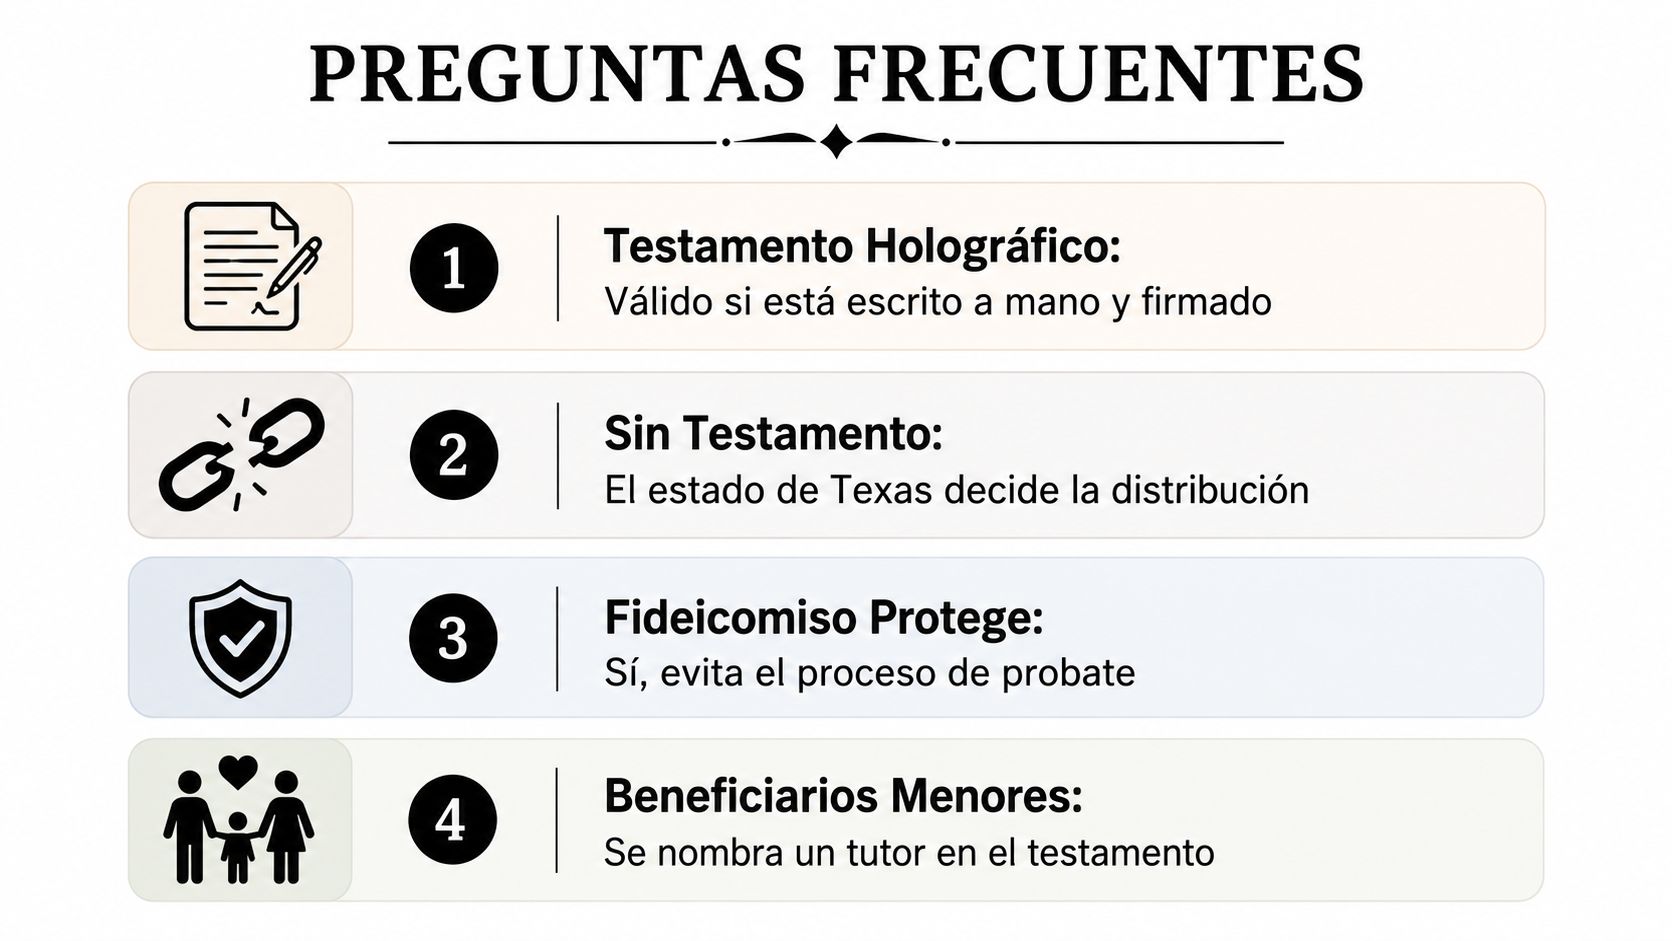
Puede ser válido si cumple las reglas aplicables a un documento escrito y firmado de puño y letra. Aun así, la autenticidad, la capacidad y el contenido pueden generar disputas. Si usted tiene hijos, bienes raíces o una familia ensamblada, un documento formal y bien ejecutado puede reducir incertidumbre.
¿Qué ocurre si muero sin testamento?
La sucesión intestada aplica las reglas de Texas para identificar herederos y distribuir los bienes. El resultado puede no coincidir con sus deseos. Además, la familia puede necesitar un procedimiento para determinar quiénes son todos los herederos antes de completar ciertos pasos.
En una administración independiente de una sucesión intestada, todos los herederos pueden acordar nombrar a un administrador independiente. El tribunal debe aprobarlo salvo que determine que no conviene al patrimonio, y no puede nombrar al administrador hasta que una declaración de herederos determine quiénes son todos los herederos (Código de Sucesiones de Texas sobre administración independiente).
¿Puedo impugnar un testamento después del probate?
En Texas, una impugnación puede presentarse después de que el testamento fue admitido a probate, pero el plazo general es de dos años desde esa admisión (guía de la Biblioteca de Derecho del Estado de Texas sobre impugnaciones). No espere si sospecha fraude, falta de capacidad, influencia indebida o problemas de ejecución.
Una cláusula de “no contest” puede ser exigible en Texas, pero no se aplica si el tribunal concluye que la persona actuó de buena fe y con causa justificada. La regla aparece en el Texas Estates Code § 254.005 para testamentos y en el Texas Property Code § 112.038 para fideicomisos (reglas de Texas sobre cláusulas de forfeiture).
¿Un fideicomiso protege una casa con hipoteca?
Puede incluir una casa hipotecada, pero la transferencia debe revisarse con cuidado. Usted debe analizar la escritura, el préstamo, el homestead, el seguro y las obligaciones relacionadas con la propiedad. El fideicomiso no borra la hipoteca ni convierte automáticamente la vivienda en un activo protegido frente a todo reclamo.
¿Cuánto cuesta crear un fideicomiso revocable?
No existe un precio universal. El costo depende de la complejidad familiar, la cantidad de bienes, las propiedades en otros lugares, el negocio y el trabajo necesario para financiar el fideicomiso. Pida una explicación clara de qué incluye la redacción, la ejecución y la transferencia de activos.
¿Cómo evito el probate?
Un fideicomiso correctamente financiado puede evitar probate para los bienes que posee. También existen designaciones de beneficiarios y otros mecanismos específicos. En Texas, una transfer on death deed puede transferir bienes raíces directamente al beneficiario al fallecer, fuera del probate, si se firma y registra ante el county clerk antes de la muerte (formulario y explicación sobre transfer on death deed en Texas).
¿Qué pasa con una propiedad en México?
Una escritura o fideicomiso de Texas no controla automáticamente una propiedad ubicada en México. La familia debe revisar las leyes mexicanas, la titularidad, los beneficiarios y los procedimientos locales. Coordinar asesoría en ambos países puede evitar que una parte del patrimonio quede sin instrucciones.
¿Los beneficiarios pueden ser menores?
Sí, pero recibir una herencia directamente puede crear problemas de administración. El testamento puede expresar su preferencia sobre el tutor, mientras un fideicomiso puede establecer cómo se administrarán los bienes para los menores. El tribunal y las reglas aplicables seguirán protegiendo el interés de los niños.
La Oficina Legal de Bryan Fagan, PLLC ofrece orientación en español sobre testamentos, fideicomisos, sucesiones, tutelas y planificación patrimonial para familias de Texas. Revisar sus bienes, beneficiarios y documentos con anticipación puede ayudarle a defender sus deseos y proteger a quienes dependen de usted.
Si necesita ayuda legal con su planificación patrimonial, testamentos, fideicomisos o una sucesión en Texas, comuníquese con La Oficina Legal de Bryan Fagan, PLLC para una consulta gratuita. Estamos aquí para ayudarle a organizar sus documentos en español, coordinar sus bienes y proteger el futuro de su familia.
